Domain vamx.de kaufen?
Wir ziehen mit dem Projekt
vamx.de um.
Sind Sie am Kauf der Domain
vamx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vamx.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **


Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Siemens Siplus, AutomatisierungSiemens Dig.Industr. SIPLUS LOGO! Power 6AG1333-6SB00-7AY0 Hersteller: Siemens Dig.Industr. Bezeichnung: SIPLUS LOGO! Power 24V, 4A Typ: 6AG1333-6SB00-7AY0 Spannungsart der Versorgungsspannung: AC/DC Ausgangsspannung: 24 V Max. Ausgangsstrom: 4 A Ausgangsspannung einstellbar: ja Nennwert Ausgangsspannung: 24 V Nennwert Ausgangsstrom: 4 A Kurzschlussfest: ja Bemessungsversorgungsspannung bei AC 50 Hz: 240 V Bemessungsversorgungsspannung bei AC 60 Hz: 100 V Ausgangsspannung geregelt: ja Leistungsabgabe: 96 W Stabilisiert: ja Ausführung des elektrischen Anschlusses: Schraubanschluss Tragschienenmontage möglich: ja Wandmontage möglich: ja Geeignet für Reiheneinbau: ja Einbaubreite: 72 mm Einbauhöhe: 130 mm Direktmontage möglich: ja Breite: 72 mm Höhe: 90 mm Tiefe: 53 mm Schutzart (IP): IP20 Die SIPLUS extreme Variante schützt die Automatisierungskomponenten auch vor rauen Umgebungsbedingungen, wie besonders hohe und niedrige Temperaturen, Schadgase, Betauung, Frost und biologisch, chemisch und mechanisch aktive Stoffe, wie sie in fertigungsnahen Schaltschränken oder Containerlösungen vorkommen können. Damit sind Ihre Automatisierungsaufgaben zuverlässig geschützt und bieten zusätzliche Investitionssicherheit. EAN: 4047618087227.360,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 514193, AutomatisierungJumo Setup JUMO TB/TW 00514193 Hersteller: Jumo Bezeichnung: Setup JUMO TB/TW Typ: 00514193 Art des Zubehörs/Ersatzteils: sonstige Zubehör: ja Ersatzteil: nein Das Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM. EAN: 4053877015116.101,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 399786, AutomatisierungJumo Analogausgang 00399786 Hersteller: Jumo Bezeichnung: Analogausgang IMAGO 500 Typ: 00399786 Art des Zubehörs/Ersatzteils: sonstiges Zubehör Ersatzteil: ja Bei diesem Zubehörteil für die IMAGO 500-Serie handelt es sich um eine Nachrüstplatine für einen Prozess- und Programmregler sowie einen Analogausgang.183,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Siplus, AutomatisierungSiemens Dig.Industr. SIPLUS LOGO! Power 6AG1333-6SB00-7AY0 Hersteller: Siemens Dig.Industr. Bezeichnung: SIPLUS LOGO! Power 24V, 4A Typ: 6AG1333-6SB00-7AY0 Spannungsart der Versorgungsspannung: AC/DC Ausgangsspannung: 24 V Max. Ausgangsstrom: 4 A Ausgangsspannung einstellbar: ja Nennwert Ausgangsspannung: 24 V Nennwert Ausgangsstrom: 4 A Kurzschlussfest: ja Bemessungsversorgungsspannung bei AC 50 Hz: 240 V Bemessungsversorgungsspannung bei AC 60 Hz: 100 V Ausgangsspannung geregelt: ja Leistungsabgabe: 96 W Stabilisiert: ja Ausführung des elektrischen Anschlusses: Schraubanschluss Tragschienenmontage möglich: ja Wandmontage möglich: ja Geeignet für Reiheneinbau: ja Einbaubreite: 72 mm Einbauhöhe: 130 mm Direktmontage möglich: ja Breite: 72 mm Höhe: 90 mm Tiefe: 53 mm Schutzart (IP): IP20 Die SIPLUS extreme Variante schützt die Automatisierungskomponenten auch vor rauen Umgebungsbedingungen, wie besonders hohe und niedrige Temperaturen, Schadgase, Betauung, Frost und biologisch, chemisch und mechanisch aktive Stoffe, wie sie in fertigungsnahen Schaltschränken oder Containerlösungen vorkommen können. Damit sind Ihre Automatisierungsaufgaben zuverlässig geschützt und bieten zusätzliche Investitionssicherheit. EAN: 4047618087227.360,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 514193, AutomatisierungJumo Setup JUMO TB/TW 00514193 Hersteller: Jumo Bezeichnung: Setup JUMO TB/TW Typ: 00514193 Art des Zubehörs/Ersatzteils: sonstige Zubehör: ja Ersatzteil: nein Das Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM. EAN: 4053877015116.101,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
-
Jumo 399786, AutomatisierungJumo Analogausgang 00399786 Hersteller: Jumo Bezeichnung: Analogausgang IMAGO 500 Typ: 00399786 Art des Zubehörs/Ersatzteils: sonstiges Zubehör Ersatzteil: ja Bei diesem Zubehörteil für die IMAGO 500-Serie handelt es sich um eine Nachrüstplatine für einen Prozess- und Programmregler sowie einen Analogausgang.183,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitszuhaltung, AutomatisierungDie Sicherheitszuhaltung AZM 170-02zrka 24V von Schmersal ist ein hochentwickeltes Automatisierungsprodukt, das speziell für den Einsatz in sicherheitsrelevanten Anwendungen konzipiert wurde. Dieses Gerät bietet eine zuverlässige Lösung zur Sicherstellung der Sicherheit in industriellen Umgebungen. Mit zwei Öffnerkontakten gewährleistet die Sicherheitszuhaltung eine effektive Überwachung und Kontrolle von Zugängen zu gefährlichen Bereichen. Die Konstruktion und die verwendeten Materialien entsprechen hohen Qualitätsstandards, was die Langlebigkeit und Zuverlässigkeit des Produkts unterstreicht. Hergestellt in Deutschland, spiegelt die AZM 170-02zrka 24V die Präzision und Ingenieurskunst wider, für die die Marke Schmersal bekannt ist. Dieses Produkt ist ideal für Anwendungen, bei denen Sicherheit und Automatisierung Hand in Hand gehen müssen, und trägt dazu bei, Risiken zu minimieren und die Effizienz in der Produktion zu steigern. Die Sicherheitszuhaltung ist ein unverzichtbares Element für moderne Automatisierungslösungen und bietet eine robuste und effektive Möglichkeit, Sicherheitsstandards in industriellen Prozessen zu gewährleisten.251,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
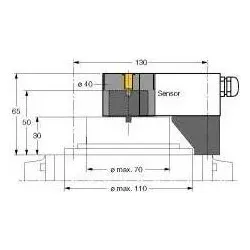
Turck Aufbauset, AutomatisierungTurck Aufbauset BTS-DSU35-Z03 Hersteller: Turck Bezeichnung: Aufbauset Typ: BTS-DSU35-Z03 Art des Zubehörs/Ersatzteils: sonstige Montagezubehör, Aufbauset für grössere Schwenkantriebe: Ø Scheibe und Sprengring: max. 110 mm, Lochbild auf Flanschfläche: 30 x 130 mm, Anschlusswelle (Wellenzapfen): Höhe 30 / Ø max. 70 mm. Im Lieferumfang enthalten: 1 Distanzplatte 30 mm (POM), 1 Distanzring 20 mm (PP-GF30). Zur Montage der Distanzplatte: 2 Zylinderschrauben M5 x 12 [DIN 912-A2], 2 Zylinderschrauben M5 x 45 [DIN 912-A2], 2 Federscheiben A5 [DIN 137-A2]. Zur Montage des Pucks mit Distanzring: 1 Senkschraube M6 x 45 [DIN 7991-A2]. Der Distanzring verfügt an der Obenseite über einen kreuzförmigen 4x4 mm Schlitz und ermöglicht somit einen um 90° versetzten Aufbau des Betätigungselements, z.B. für quer aufgebaute Antriebe.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.