Domain vamx.de kaufen?
Wir ziehen mit dem Projekt
vamx.de um.
Sind Sie am Kauf der Domain
vamx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vamx.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
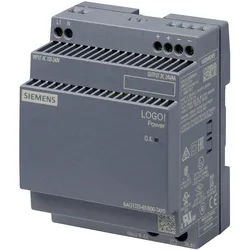
Siemens Siplus, AutomatisierungSiemens Dig.Industr. SIPLUS LOGO! Power 6AG1333-6SB00-7AY0 Hersteller: Siemens Dig.Industr. Bezeichnung: SIPLUS LOGO! Power 24V, 4A Typ: 6AG1333-6SB00-7AY0 Spannungsart der Versorgungsspannung: AC/DC Ausgangsspannung: 24 V Max. Ausgangsstrom: 4 A Ausgangsspannung einstellbar: ja Nennwert Ausgangsspannung: 24 V Nennwert Ausgangsstrom: 4 A Kurzschlussfest: ja Bemessungsversorgungsspannung bei AC 50 Hz: 240 V Bemessungsversorgungsspannung bei AC 60 Hz: 100 V Ausgangsspannung geregelt: ja Leistungsabgabe: 96 W Stabilisiert: ja Ausführung des elektrischen Anschlusses: Schraubanschluss Tragschienenmontage möglich: ja Wandmontage möglich: ja Geeignet für Reiheneinbau: ja Einbaubreite: 72 mm Einbauhöhe: 130 mm Direktmontage möglich: ja Breite: 72 mm Höhe: 90 mm Tiefe: 53 mm Schutzart (IP): IP20 Die SIPLUS extreme Variante schützt die Automatisierungskomponenten auch vor rauen Umgebungsbedingungen, wie besonders hohe und niedrige Temperaturen, Schadgase, Betauung, Frost und biologisch, chemisch und mechanisch aktive Stoffe, wie sie in fertigungsnahen Schaltschränken oder Containerlösungen vorkommen können. Damit sind Ihre Automatisierungsaufgaben zuverlässig geschützt und bieten zusätzliche Investitionssicherheit. EAN: 4047618087227.360,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 514193, AutomatisierungJumo Setup JUMO TB/TW 00514193 Hersteller: Jumo Bezeichnung: Setup JUMO TB/TW Typ: 00514193 Art des Zubehörs/Ersatzteils: sonstige Zubehör: ja Ersatzteil: nein Das Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM. EAN: 4053877015116.101,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 399786, AutomatisierungJumo Analogausgang 00399786 Hersteller: Jumo Bezeichnung: Analogausgang IMAGO 500 Typ: 00399786 Art des Zubehörs/Ersatzteils: sonstiges Zubehör Ersatzteil: ja Bei diesem Zubehörteil für die IMAGO 500-Serie handelt es sich um eine Nachrüstplatine für einen Prozess- und Programmregler sowie einen Analogausgang.183,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Siplus, AutomatisierungSiemens Dig.Industr. SIPLUS LOGO! Power 6AG1333-6SB00-7AY0 Hersteller: Siemens Dig.Industr. Bezeichnung: SIPLUS LOGO! Power 24V, 4A Typ: 6AG1333-6SB00-7AY0 Spannungsart der Versorgungsspannung: AC/DC Ausgangsspannung: 24 V Max. Ausgangsstrom: 4 A Ausgangsspannung einstellbar: ja Nennwert Ausgangsspannung: 24 V Nennwert Ausgangsstrom: 4 A Kurzschlussfest: ja Bemessungsversorgungsspannung bei AC 50 Hz: 240 V Bemessungsversorgungsspannung bei AC 60 Hz: 100 V Ausgangsspannung geregelt: ja Leistungsabgabe: 96 W Stabilisiert: ja Ausführung des elektrischen Anschlusses: Schraubanschluss Tragschienenmontage möglich: ja Wandmontage möglich: ja Geeignet für Reiheneinbau: ja Einbaubreite: 72 mm Einbauhöhe: 130 mm Direktmontage möglich: ja Breite: 72 mm Höhe: 90 mm Tiefe: 53 mm Schutzart (IP): IP20 Die SIPLUS extreme Variante schützt die Automatisierungskomponenten auch vor rauen Umgebungsbedingungen, wie besonders hohe und niedrige Temperaturen, Schadgase, Betauung, Frost und biologisch, chemisch und mechanisch aktive Stoffe, wie sie in fertigungsnahen Schaltschränken oder Containerlösungen vorkommen können. Damit sind Ihre Automatisierungsaufgaben zuverlässig geschützt und bieten zusätzliche Investitionssicherheit. EAN: 4047618087227.360,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 514193, AutomatisierungJumo Setup JUMO TB/TW 00514193 Hersteller: Jumo Bezeichnung: Setup JUMO TB/TW Typ: 00514193 Art des Zubehörs/Ersatzteils: sonstige Zubehör: ja Ersatzteil: nein Das Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM. EAN: 4053877015116.101,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Jumo 399786, AutomatisierungJumo Analogausgang 00399786 Hersteller: Jumo Bezeichnung: Analogausgang IMAGO 500 Typ: 00399786 Art des Zubehörs/Ersatzteils: sonstiges Zubehör Ersatzteil: ja Bei diesem Zubehörteil für die IMAGO 500-Serie handelt es sich um eine Nachrüstplatine für einen Prozess- und Programmregler sowie einen Analogausgang.183,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
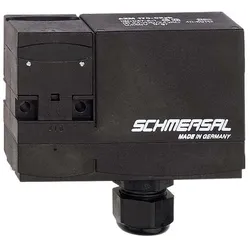
Schmersal Sicherheitszuhaltung, AutomatisierungDie Sicherheitszuhaltung AZM 170-02zrka 24V von Schmersal ist ein hochentwickeltes Automatisierungsprodukt, das speziell für den Einsatz in sicherheitsrelevanten Anwendungen konzipiert wurde. Dieses Gerät bietet eine zuverlässige Lösung zur Sicherstellung der Sicherheit in industriellen Umgebungen. Mit zwei Öffnerkontakten gewährleistet die Sicherheitszuhaltung eine effektive Überwachung und Kontrolle von Zugängen zu gefährlichen Bereichen. Die Konstruktion und die verwendeten Materialien entsprechen hohen Qualitätsstandards, was die Langlebigkeit und Zuverlässigkeit des Produkts unterstreicht. Hergestellt in Deutschland, spiegelt die AZM 170-02zrka 24V die Präzision und Ingenieurskunst wider, für die die Marke Schmersal bekannt ist. Dieses Produkt ist ideal für Anwendungen, bei denen Sicherheit und Automatisierung Hand in Hand gehen müssen, und trägt dazu bei, Risiken zu minimieren und die Effizienz in der Produktion zu steigern. Die Sicherheitszuhaltung ist ein unverzichtbares Element für moderne Automatisierungslösungen und bietet eine robuste und effektive Möglichkeit, Sicherheitsstandards in industriellen Prozessen zu gewährleisten.251,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
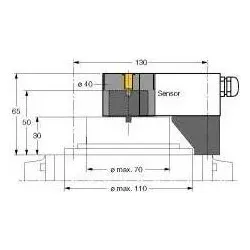
Turck Aufbauset, AutomatisierungTurck Aufbauset BTS-DSU35-Z03 Hersteller: Turck Bezeichnung: Aufbauset Typ: BTS-DSU35-Z03 Art des Zubehörs/Ersatzteils: sonstige Montagezubehör, Aufbauset für grössere Schwenkantriebe: Ø Scheibe und Sprengring: max. 110 mm, Lochbild auf Flanschfläche: 30 x 130 mm, Anschlusswelle (Wellenzapfen): Höhe 30 / Ø max. 70 mm. Im Lieferumfang enthalten: 1 Distanzplatte 30 mm (POM), 1 Distanzring 20 mm (PP-GF30). Zur Montage der Distanzplatte: 2 Zylinderschrauben M5 x 12 [DIN 912-A2], 2 Zylinderschrauben M5 x 45 [DIN 912-A2], 2 Federscheiben A5 [DIN 137-A2]. Zur Montage des Pucks mit Distanzring: 1 Senkschraube M6 x 45 [DIN 7991-A2]. Der Distanzring verfügt an der Obenseite über einen kreuzförmigen 4x4 mm Schlitz und ermöglicht somit einen um 90° versetzten Aufbau des Betätigungselements, z.B. für quer aufgebaute Antriebe.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.